OK, ik pleit schuldig. Dat is een provocerende titel.
Ik bedoel niet dat het aandeel van ketenwinkels tegenover de zelfstandige detailhandel te laag is. Voor elke winkel die tot een formule behoort, zijn er nog steeds drie unieke, zelfstandige handelszaken die winkelstraten en dorpskernen een eigen kleur en karakter geven. En dat is een goede zaak. We willen liever geen eenheidsworst.
Anderzijds is het een open deur intrappen te stellen dat het speelveld en de technologie ook in retail snel evolueren en dat de detailhandelaar die er alleen voor staat minder goed uitgerust is om al deze nieuwe uitdagingen aan te pakken. Denk aan omnichannel, AI, circulariteit, 24/7 economie, enz.
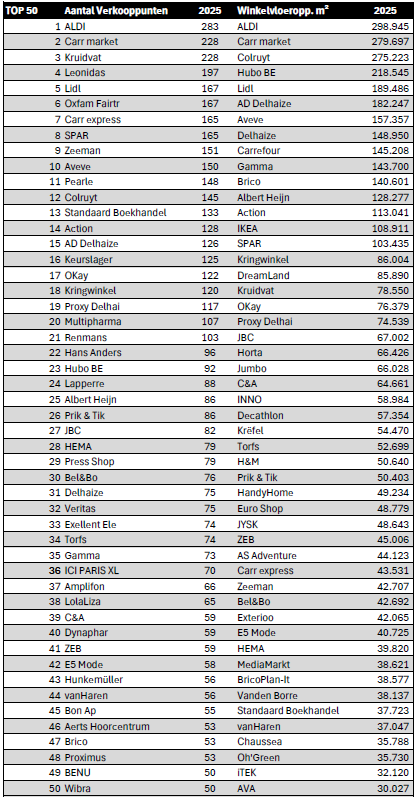
Scrol even door de Vlaamse top 50 van winkelketens hieronder. Links staat de ranking op basis van aantal verkooppunten, rechts op basis van de totale winkelvloeroppervlakte. U (her)kent de meeste merken of labels wel.
Hoeveel zijn er Belgisch?
Hoeveel internationale spelers zijn in Vlaanderen aanwezig?
Bron: Locatus – A Green Street Company
Enkele vaststellingen (hier heeft AI even geholpen):
23 van deze labels uit de Top 50 volgens aantal vestigingen kunnen als 100% Belgisch beschouwd worden: Leonidas, Aveve, Colruyt, Standaard Boekhandel, Keurslager, OKay, Kringwinkel, Multipharma, Renmans, Hubo BE, Prik & Tik, JBC, Bel&Bo, Veritas, Exellent, Torfs, LolaLiza, Dynaphar, ZEB, E5 Mode, Bon’Ap, Aerts Hoorcentrum en Proximus.
Namen als Keurslager, Prik&Tik, Exellent en Dynaphar staan eerder voor een kwaliteitslabel of aankooporganisatie waaronder zelfstandige ondernemers zich groeperen.
Enkel Leonidas, ZEB en JBC hebben ook winkels buiten België.
Mijn punt is dus dat het Belgisch Retail apparaat vrij beperkt is en internationaal nauwelijks een rol speelt. Deze lokale verankering heeft zeker ook voordelen. Maar, maakt de beperkte schaal van België zelfs deze topspelers niet kwetsbaar? En wat met de zelfstandige handelaar? Schaalvoordeel gaat niet meer alleen over inkoopkracht. Schaal gaat om de financiële middelen en andere resources om te investeren in data en het gebruik ervan via AI, om te investeren in innovatieve services, logistiek, winkelbeleving en zoveel meer.
We mogen terecht fier zijn op onze lokale detailhandel en de nationale retailers. Zij zorgen voor een gevarieerd en uniek winkelaanbod in winkelstraten en kernen. Is schaalvergroting en ketenvorming waar we ook in Vlaanderen naartoe moeten? Ik weet het niet.
Maar om alle uitdagingen aan te gaan, denk ik dat het wel goed is om na te denken over nieuwe businessmodellen en vormen van samenwerking.
En wellicht moeten we daar niet te lang mee wachten.